
CETES histórico: cuánto pagaron de verdad desde 2007

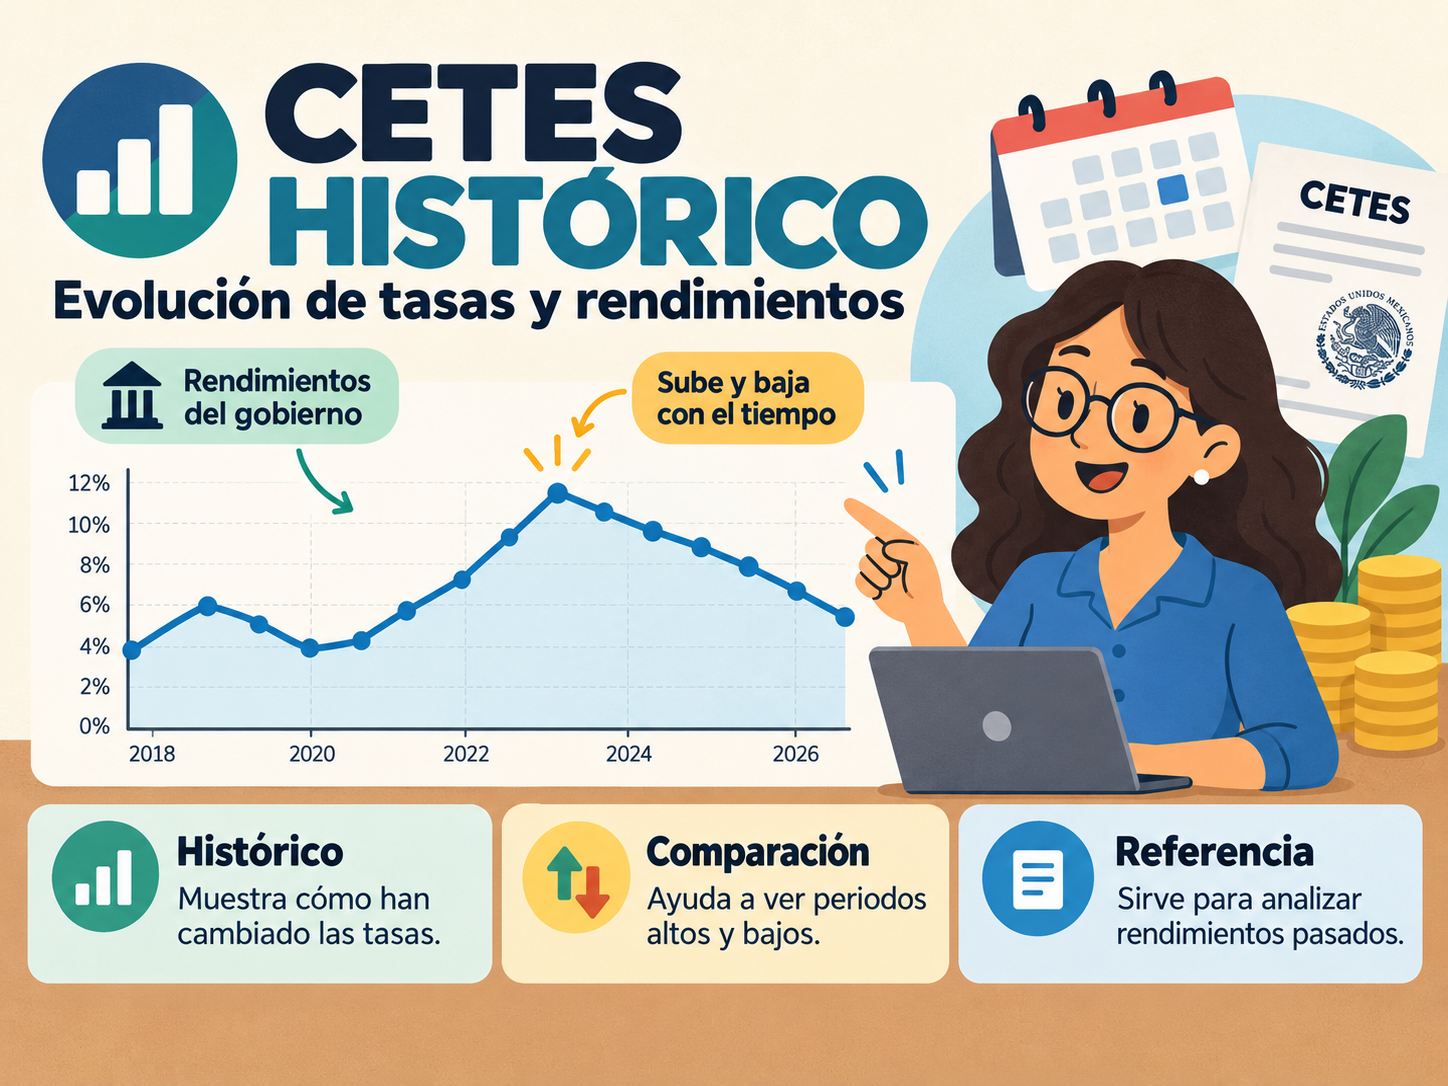
La pregunta que más se hace sobre los CETES es si le ganan a la inflación. Casi siempre se contesta con la tasa de esta semana contra la inflación de este mes. Eso dice algo sobre hoy y nada sobre lo que pasa cuando dejas el dinero ahí varios años.
Aquí está la respuesta larga: 19 años completos, de 2007 a 2025, de alguien que compró CETES a 28 días y los fue renovando al vencer, año tras año, a la tasa que hubiera en ese momento. Con los datos de Banco de México y la inflación del INPC.
La respuesta corta
Sí le ganaron, pero por poco. En promedio, los CETES a 28 días rindieron 6.41 % al año, mientras los precios subieron 4.44 % al año. El rendimiento real, lo que queda después de descontar la inflación, fue de 1.89 % anual, antes de impuestos.
Y no todos los años. En 4 de los 19 el rendimiento real quedó en cero o por debajo: 2013, 2014, 2021 y 2022. En esos años, quien tenía su dinero en CETES terminó con un poco menos de poder de compra que al empezar.
Diez mil pesos en 2007
$10,000 invertidos en CETES a 28 días el 1 de enero de 2007 y renovados sin interrupción se habrían convertido en $32,534 al cierre de 2025, antes de impuestos.
En el mismo periodo, los precios se multiplicaron por 2.28. Lo que costaba $10,000 a fines de 2006 costaba $22,816 a fines de 2025. Así que esos $32,534 compran lo mismo que $14,259 de 2006. El poder de compra creció 43 % en diecinueve años.
No es poco para un instrumento con el menor riesgo de crédito del país. Tampoco es lo que sugiere el número grande del principio. La diferencia entre las dos cifras es exactamente lo que se comió la inflación, y es el tema de cuánto pierde tu dinero al año cuando no rinde nada.
Año por año
| Año | CETES 28 días | Inflación | Rendimiento real |
|---|---|---|---|
| 2007 | 7.52 % | 3.76 % | 3.63 % |
| 2008 | 8.08 % | 6.53 % | 1.46 % |
| 2009 | 5.77 % | 3.57 % | 2.12 % |
| 2010 | 4.58 % | 4.40 % | 0.17 % |
| 2011 | 4.41 % | 3.82 % | 0.57 % |
| 2012 | 4.42 % | 3.57 % | 0.82 % |
| 2013 | 3.90 % | 3.97 % | −0.07 % |
| 2014 | 3.10 % | 4.08 % | −0.94 % |
| 2015 | 3.05 % | 2.13 % | 0.90 % |
| 2016 | 4.23 % | 3.36 % | 0.84 % |
| 2017 | 6.90 % | 6.77 % | 0.12 % |
| 2018 | 7.98 % | 4.83 % | 3.00 % |
| 2019 | 8.29 % | 2.83 % | 5.31 % |
| 2020 | 5.67 % | 3.15 % | 2.45 % |
| 2021 | 4.53 % | 7.36 % | −2.63 % |
| 2022 | 7.80 % | 7.82 % | −0.02 % |
| 2023 | 11.78 % | 4.66 % | 6.80 % |
| 2024 | 11.53 % | 4.21 % | 7.02 % |
| 2025 | 8.75 % | 3.69 % | 4.87 % |
Rendimiento de CETES: reinversión cada 28 días desde el 1 de enero, antes de ISR. Inflación: variación del INPC de diciembre a diciembre. Rendimiento real: la combinación de ambos, no la simple resta.
Dos épocas muy distintas
El promedio esconde que hubo dos periodos con reglas del juego diferentes.
De 2007 a 2016, los CETES rindieron 4.89 % al año contra una inflación de 3.91 %. El rendimiento real fue de apenas 0.94 % anual. Fueron los años en que Banco de México mantuvo su tasa de referencia en niveles bajos, y en 2014 y 2015 los CETES a 28 días pagaron alrededor de 3 % en promedio, el nivel más bajo de toda la serie.
De 2017 a 2025, el rendimiento nominal subió a 8.11 % anual y la inflación a 5.02 %. El real se triplicó: 2.94 % anual. Ese resultado se concentra en pocos años. 2024 fue el mejor de la serie, con 7.02 % real, en plena etapa de tasas altas después del ciclo de alzas que llevó la tasa objetivo de Banxico a 11.25 %.
Si quieres entender por qué las decisiones del banco central se reflejan casi de inmediato en lo que paga cada subasta, está explicado en cómo las decisiones de Banxico llegan a tus CETES.
El peor año: 2021
En 2021 la inflación saltó a 7.36 % mientras los CETES a 28 días pagaban 4.53 % en el año. El resultado fue un rendimiento real de −2.63 %. La tasa tardó en alcanzar a los precios, y durante ese rezago, tener el dinero en CETES significó perder poder de compra.
2022 terminó prácticamente en cero, con −0.02 %. Hizo falta el ciclo de alzas que empezó en 2021 para que, en 2023, la tasa volviera a quedar claramente por encima de la inflación.
La lección no es que los CETES fallen. Es que un instrumento de tasa corta sigue a la inflación con retraso. Cuando los precios suben de golpe, durante un tiempo va detrás. Eso es algo que la tasa de una sola semana no te muestra nunca.
Lo que este cálculo no incluye: el ISR
Todas las cifras de arriba son antes de impuestos. En 2026, la retención de ISR sobre CETES es de 0.90 % anual y se calcula sobre el capital, no sobre lo que ganas. Eso le resta alrededor de 0.9 puntos a cada año. Como ejercicio, si la tasa de 2026 se hubiera aplicado a todo el periodo, el rendimiento real promedio bajaría de 1.89 % a cerca de 1.0 %.
Es solo un orden de magnitud, y por eso no lo incluimos año por año. La tasa de retención cambia casi cada año en la Ley de Ingresos de la Federación, y aplicar la de 2026 a 2007 sería inventar un dato. Cómo funciona la retención y por qué se calcula sobre el capital está en CETES e ISR.
Qué significa para quien invierte hoy
Tres cosas que salen de los datos y que conviene tener presentes:
- Los CETES han servido para no perder, más que para crecer. Un real de alrededor de 1 % después de impuestos protege el poder de compra, pero no lo multiplica.
- La tasa de hoy no es la de mañana. Los años de casi 7 % real, 2023 y 2024, fueron excepcionales dentro de la serie, no la norma. Si tu plan depende de que se repitan, depende de algo que en diecinueve años pasó dos veces.
- El plazo importa. Quien renueva cada 28 días recibe la tasa nueva rápido, para bien y para mal. Quien compra a 364 días la fija un año. Cuál conviene es la pregunta de CETES a 28 o a 364 días.
Para ver qué te dejaría hoy una cantidad concreta, con la tasa de la última subasta y el ISR ya descontado, usa la calculadora de CETES. Y para medir cuánto poder de compra perdió una cantidad entre dos fechas, la calculadora de inflación.
Cómo lo calculamos
- Tasa: serie SF60633 de Banco de México, tasa de rendimiento de CETES a 28 días en colocación primaria, un dato por semana desde septiembre de 2006.
- Reinversión: cada año empieza el 1 de enero. Cada 28 días se reinvierte capital más intereses a la tasa vigente ese día. El último tramo del año se cuenta en proporción a sus días. Los intereses de cada tramo se calculan sobre base 360, como en la colocación.
- Inflación: Índice Nacional de Precios al Consumidor, serie SP1, variación de diciembre a diciembre.
- Rendimiento real: (1 + rendimiento nominal) ÷ (1 + inflación) − 1.
- No incluye: ISR ni comisiones. En cetesdirecto no hay comisiones; en una casa de bolsa puede haberlas.
- Por qué desde 2007: la serie empieza en septiembre de 2006, así que 2007 es el primer año completo.
Es una reconstrucción con datos oficiales, no el estado de cuenta de nadie. El rendimiento pasado no garantiza el futuro, y ningún número de esta tabla es una promesa.
Fuentes
- Banco de México, Sistema de Información Económica: serie SF60633, tasa de rendimiento de CETES a 28 días, septiembre de 2006 a septiembre de 2026.
- Banco de México, Sistema de Información Económica: serie SP1, Índice Nacional de Precios al Consumidor, diciembre de 2006 a diciembre de 2025.
- Ley de Ingresos de la Federación para el ejercicio fiscal 2026, artículo 24: tasa de retención de ISR aplicable sobre el capital.
Más de 20 años en los mercados financieros de LATAM. Escribo sobre CETES, ETFs y acciones de EE.UU. con fuentes primarias y sin promesas.
Sigue leyendo
En Finyana siempre encontrarás inspiración, tips prácticos y herramientas para alcanzar tus metas financieras.

Aviso importante: Este contenido tiene fines educativos e informativos. No constituye asesoría financiera personalizada, recomendación de inversión ni oferta para comprar o vender valores. No conocemos tu situación financiera, objetivos, horizonte temporal ni tolerancia al riesgo. Toda inversión implica riesgo de pérdida, y los rendimientos pasados no garantizan resultados futuros. Haz tu propia investigación y, si lo necesitas, consulta a un asesor en inversiones registrado.