
FIBRAs en México: qué son y cómo se invierte

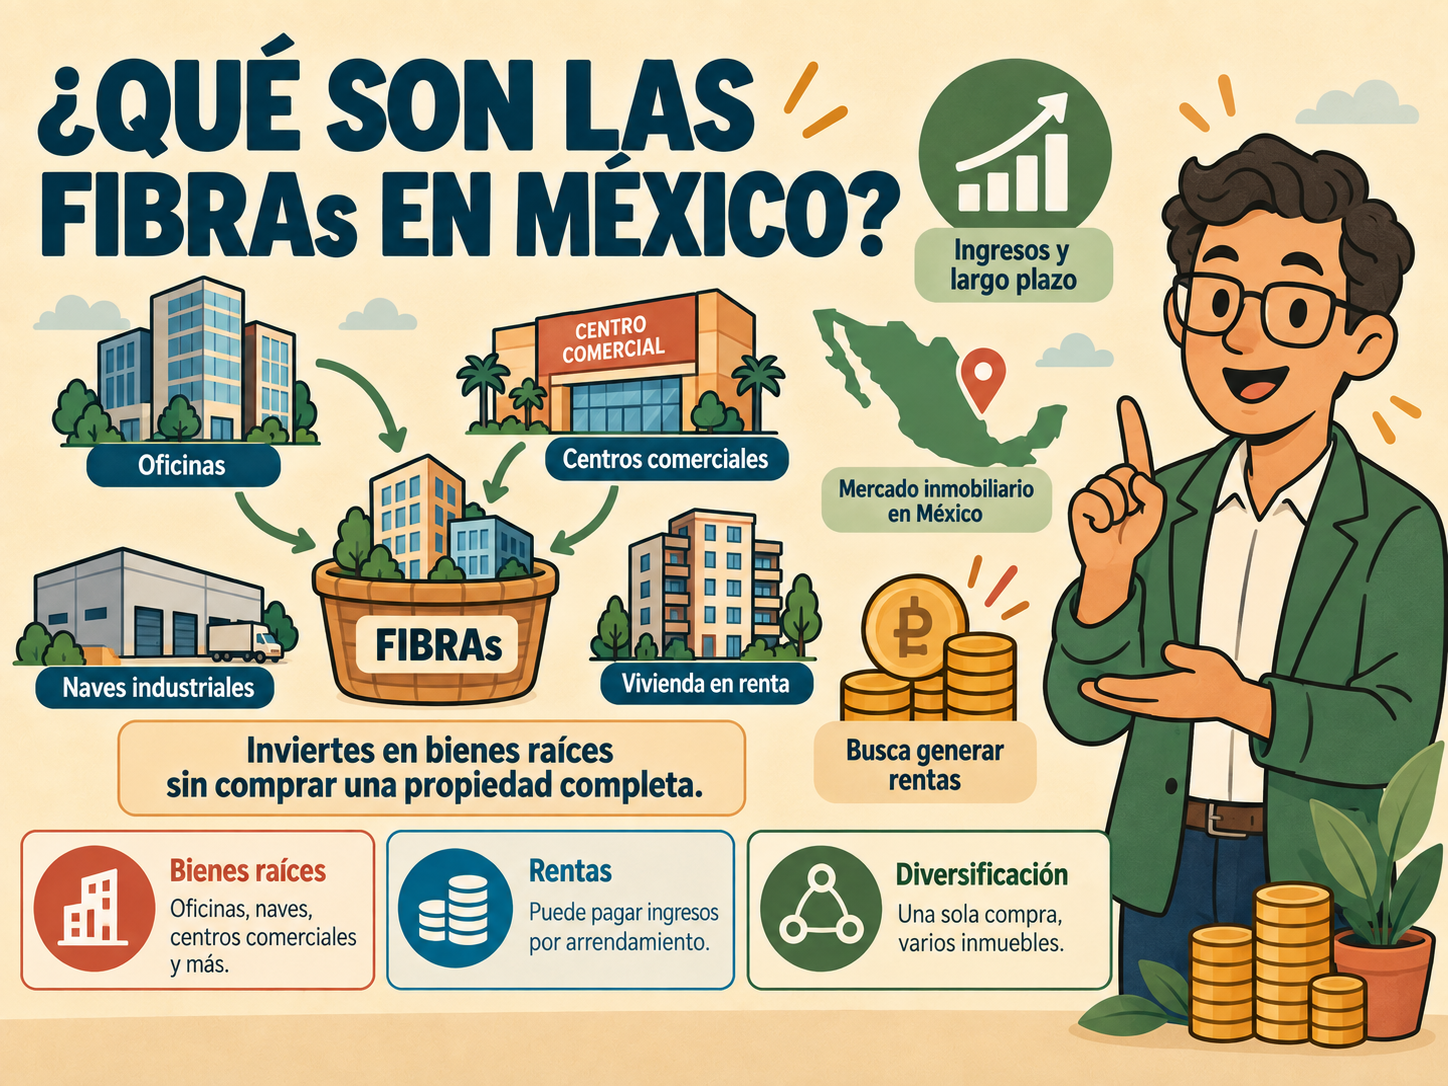
Una FIBRA es un Fideicomiso de Inversión en Bienes Raíces: un vehículo que compra inmuebles, los renta y reparte el resultado entre quienes tienen sus certificados. Esos certificados cotizan en la Bolsa Mexicana de Valores, así que se compran y se venden como una acción.
La idea de fondo es simple: en lugar de comprar un local, compras una fracción de una cartera de locales. Lo que casi nadie explica bien es la parte que decide cuánto te queda, que es cómo se gravan las distribuciones. Ahí empieza esta guía.
Qué exige la ley para que algo sea una FIBRA
No es una etiqueta comercial. El tratamiento fiscal de FIBRA está definido en el Artículo 187 de la Ley del Impuesto Sobre la Renta, y para acceder a él el fideicomiso tiene que cumplir condiciones concretas. Tres importan para quien invierte:
- Al menos el 70 % del patrimonio del fideicomiso debe estar invertido en los bienes inmuebles. El resto puede estar en valores del gobierno federal o en fondos de inversión en instrumentos de deuda.
- Los inmuebles no pueden venderse antes de cuatro años contados desde que se terminó de construir o se adquirió cada uno. Si se venden antes, esa operación pierde el tratamiento preferente.
- Debe distribuirse al menos el 95 % del resultado fiscal del ejercicio inmediato anterior, al menos una vez al año y a más tardar el 15 de marzo.
Ese tercer punto es el que explica por qué las FIBRAs reparten tanto: no es generosidad, es un requisito para conservar el régimen.
Una precisión que se ve mal citada con frecuencia, incluida la respuesta automática de Google: la ley habla del resultado fiscal, no de la utilidad contable ni del flujo de efectivo. Son cosas distintas y pueden diferir bastante en un año con ventas de inmuebles o con depreciación acelerada. Una FIBRA puede repartir más o menos efectivo que su resultado fiscal sin incumplir nada.
Cómo se gravan las distribuciones
Aquí está la parte que cambia el número final, y está en el Artículo 188 de la LISR.
Cuando los certificados están colocados entre el gran público inversionista, el intermediario financiero que los tiene en custodia hace la retención. Es decir, tu casa de bolsa. La retención se calcula sobre el resultado fiscal distribuido, aplicando la tasa del Artículo 9 de la misma ley.
Qué pasa después depende de dónde resides fiscalmente:
- Residente en México: acumulas el resultado fiscal distribuido sin descontar el impuesto retenido, y puedes acreditar la retención contra tu impuesto del ejercicio. No es un impuesto definitivo, es un anticipo.
- Residente en el extranjero: la retención sí es pago definitivo.
Y hay un segundo momento fiscal que se olvida: al vender los certificados. La ley prevé que el adquirente retenga al vendedor el 10 % del ingreso bruto, sin deducción alguna. Con un matiz que casi siempre se omite y que cambia el caso del inversionista minorista: la misma disposición exenta a las personas físicas residentes en México cuando los certificados están colocados entre el gran público inversionista y se enajenan a través de mercados reconocidos. Es decir, la venta normal por la Bolsa. La retención del 10 % es la regla de las operaciones fuera de mercado, no la de tu pantalla.
Hay un tercer elemento, menos visible: cuando la fiduciaria reparte más de lo que fue el resultado fiscal del ejercicio, esa diferencia se considera reembolso de capital y reduce el costo comprobado de adquisición de tus certificados. No se grava cuando la recibes, pero encarece fiscalmente la venta futura. Guarda las constancias desde el primer año. Los dos momentos fiscales y el reembolso de capital, con más detalle, están en cómo se gravan las distribuciones de una FIBRA.
Es la misma lógica que en los CETES, donde la retención se calcula sobre el capital y también es un pago provisional: lo que se retiene no es lo que finalmente pagas. Para tu caso concreto, la referencia es el SAT o un contador.
Cuántas FIBRAs hay y dónde ver la lista
La Asociación Mexicana de FIBRAs Inmobiliarias (AMEFIBRA) agrupa a quince fideicomisos. Esta es la lista con su clave de pizarra, la que necesitas para buscarlos en tu casa de bolsa:
| FIBRA | Clave de pizarra | Segmento principal |
|---|---|---|
| FIBRA UNO | FUNO11 | Diversificada: comercial, industrial y oficinas |
| FIBRA Macquarie | FIBRAMQ12 | Industrial y comercial |
| FIBRA Danhos | DANHOS13 | Comercial y oficinas |
| FIBRA Prologis | FIBRAPL14 | Industrial y logística |
| FIBRAMTY | FMTY14 | Diversificada |
| FIBRA Nova | FNOVA17 | Industrial, comercial y educativa |
| FIBRA Plus | FPLUS16 | Diversificada |
| FIBRA Soma | SOMA21 | Comercial y oficinas |
| FIBRA Inn | FINN13 | Hotelera |
| FibraHotel | FIHO12 | Hotelera |
| FibraShop | FSHOP13 | Centros comerciales |
| FIBRA Upsite | FIBRAUP18 | Industrial y oficinas |
| FIBRA Educa | EDUCA18 | Educativa |
| FIBRA Storage | STORAGE18 | Autoalmacenamiento |
| Fibra Next | NEXT25 | Industrial |
Claves verificadas una por una contra avisos de la BMV o la documentación de cada fideicomiso, al 20 de septiembre de 2026.
Tres advertencias sobre esta tabla, porque una lista así envejece:
- Pertenecer a AMEFIBRA es voluntario. Hay FIBRAs listadas en la BMV que no aparecen aquí. El listado que manda es el de la Bolsa Mexicana de Valores.
- El universo cambia. Terrafina dejó de cotizar tras ser adquirida por FIBRA Prologis en 2024, y en 2026 hubo movimientos de consolidación en curso cuyo desenlace no estaba definido al cierre de esta revisión. Antes de operar, confirma que la clave sigue vigente.
- No publicamos rendimientos ni precios. Cambian cada día, y una tabla desactualizada en una página que promete datos es peor que no tener tabla. Para cifras vigentes, la fuente es la BMV o tu casa de bolsa.
Para seguimiento del conjunto existe el índice S&P/BMV FIBRAS, que agrupa a las más grandes y líquidas, ponderadas por valor operado y con un tope de 25 % por emisora.
Según AMEFIBRA, el sector acumula alrededor de 891 mil millones de pesos en activos en catorce años de operación, sobre unos 43.6 millones de metros cuadrados según su reporte de 2023.
Qué tipo de inmuebles hay detrás
Las FIBRAs mexicanas se reparten en unos pocos segmentos, y el segmento importa más que el nombre:
- Industrial y logístico: naves y parques de distribución. Es el segmento que más se menciona en el contexto del nearshoring.
- Comercial: centros comerciales y locales.
- Oficinas y usos mixtos.
- Hotelero.
- Especializados: autoalmacenamiento, educación, entre otros.
Una FIBRA hotelera y una industrial responden a ciclos económicos distintos. Meterlas en la misma categoría porque ambas son «bienes raíces» es el error más común al compararlas.
Cómo se compran
Necesitas una cuenta en una casa de bolsa regulada. Ahí buscas la clave de pizarra del certificado y lo compras como cualquier otro título listado. No hay un canal oficial directo como cetesdirecto para los CETES: el acceso pasa por un intermediario.
Tres cosas que revisar antes:
- La comisión por operación y la de custodia. En montos pequeños y compras frecuentes pesan más de lo que parece.
- Si la casa de bolsa está registrada ante la CNBV. El tema está desarrollado en la guía sobre la casa de bolsa.
- Cómo te entregan las distribuciones y con qué retención, para que el comprobante fiscal cuadre en tu declaración.
Qué riesgo tienen
Una FIBRA es renta variable. Eso significa que su precio se mueve todos los días y que puedes vender por menos de lo que pagaste. Los riesgos concretos:
- Riesgo de mercado. El certificado cotiza en bolsa y su precio no sigue al valor de los inmuebles en línea recta.
- Riesgo de ocupación. Si los inquilinos se van o renegocian a la baja, las distribuciones bajan.
- Sensibilidad a las tasas. Cuando sube la tasa libre de riesgo, un instrumento que reparte flujo compite peor. La tasa vigente la puedes ver en la calculadora de CETES.
- Deuda del fideicomiso. Muchas FIBRAs se apalancan para comprar. Eso amplifica el resultado en los dos sentidos.
- Concentración. Una cartera con pocos inquilinos grandes es otra cosa que una con cientos pequeños.
La distribución no está garantizada ni es fija. A diferencia de un CETE, donde la tasa se conoce al comprar, aquí depende de lo que ocurra con los inmuebles.
FIBRAs frente a otras formas de invertir en México
Sin decir cuál conviene, porque eso depende de tu plazo y de tu tolerancia al riesgo:
- Frente a comprar un inmueble para rentar: la FIBRA es líquida, divisible desde montos bajos y no te hace administrar inquilinos. A cambio no la controlas y su precio fluctúa a diario.
- Frente a deuda gubernamental como los CETES o los BONOS, BONDES y UDIBONOS: la FIBRA no promete una tasa, y su riesgo de crédito y de mercado es de otra naturaleza.
- Frente a un REIT estadounidense: estructuras parecidas, pero si compras en dólares aparece el riesgo cambiario, y el tratamiento fiscal no es el mismo.
Y frente a dejar el dinero quieto, la comparación que siempre aplica es contra la inflación, no contra cero.
Preguntas frecuentes
¿Qué es una FIBRA en México?
Un fideicomiso que adquiere o construye inmuebles para arrendarlos y reparte el resultado entre los tenedores de sus certificados, que cotizan en la Bolsa Mexicana de Valores. Su régimen fiscal está en los artículos 187 y 188 de la LISR.
¿Cuánto reparten las FIBRAs?
Para conservar el régimen deben distribuir al menos el 95 % del resultado fiscal del ejercicio anterior, al menos una vez al año y a más tardar el 15 de marzo. El monto en pesos depende de cada fideicomiso y de cada ejercicio; no es una tasa fija.
¿Cómo se pagan impuestos por una FIBRA?
El intermediario que custodia tus certificados retiene el impuesto sobre el resultado fiscal distribuido. Si eres residente en México, acreditas esa retención en tu declaración anual. Al vender los certificados la ley prevé una retención del 10 % sobre el ingreso bruto, con exención para las personas físicas residentes en México cuando la venta ocurre por mercados reconocidos.
¿Se puede invertir poco dinero en FIBRAs?
Sí. Se compran por certificado a través de una casa de bolsa, y el desembolso mínimo es el precio de un certificado más la comisión. Lo que conviene revisar no es el mínimo sino cuánto pesa la comisión sobre un monto pequeño.
¿Qué tan seguro es invertir en FIBRAs?
Es renta variable, no un instrumento de tasa conocida. El precio del certificado puede bajar, las distribuciones pueden reducirse si baja la ocupación, y el fideicomiso puede estar apalancado. La ley regula la estructura, no el resultado.
Fuentes
- Ley del Impuesto Sobre la Renta, Artículo 187: requisitos del fideicomiso, 70 % del patrimonio en inmuebles, plazo mínimo de cuatro años y distribución del 95 % del resultado fiscal.
- Ley del Impuesto Sobre la Renta, Artículo 188: retención sobre el resultado fiscal distribuido, acreditamiento para residentes en México, reembolso de capital y su efecto en el costo comprobado de adquisición, y la retención del 10 % en la enajenación de certificados con su exención para mercados reconocidos.
- AMEFIBRA, Asociación Mexicana de FIBRAs Inmobiliarias: listado de asociados, activos acumulados y metros cuadrados. Consultado el 20 de septiembre de 2026.
- S&P Dow Jones Indices, S&P/BMV FIBRAS Index: metodología de selección y ponderación.
Más de 20 años en los mercados financieros de LATAM. Escribo sobre CETES, ETFs y acciones de EE.UU. con fuentes primarias y sin promesas.
Sigue leyendo
En Finyana siempre encontrarás inspiración, tips prácticos y herramientas para alcanzar tus metas financieras.

Aviso importante: Este contenido tiene fines educativos e informativos. No constituye asesoría financiera personalizada, recomendación de inversión ni oferta para comprar o vender valores. No conocemos tu situación financiera, objetivos, horizonte temporal ni tolerancia al riesgo. Toda inversión implica riesgo de pérdida, y los rendimientos pasados no garantizan resultados futuros. Haz tu propia investigación y, si lo necesitas, consulta a un asesor en inversiones registrado.